CACF permet de rembourser votre crédit avant son échéance, totalement ou partiellement, en respectant des étapes précises. Cette démarche réduit les intérêts restants et améliore votre budget rapidement. Dès les premières vérifications, vous pouvez connaître le montant exact à régler via cacf mon compte en ligne. Ensuite, vous choisissez la solution adaptée à votre situation, et vous lancez la procédure en quelques étapes.
Contrairement aux idées reçues, cette opération reste simple et accessible. Vous pouvez agir directement depuis votre espace personnel ou contacter un conseiller. D’un côté, vous gagnez en flexibilité, et de l’autre, vous optimisez vos finances. Par ailleurs, CACF direct facilite le suivi et accélère le traitement des demandes. Chaque décision doit cependant être réfléchie, car certains frais peuvent s’appliquer selon votre contrat. Une analyse précise évite toute erreur et garantit un remboursement efficace.
CACF : quelles sont les conditions du remboursement anticipé ?
CACF autorise le remboursement anticipé sur la majorité des crédits à la consommation. Cette possibilité s’applique à tout moment, et elle ne nécessite aucune justification. Toutefois, chaque contrat fixe des règles précises, et il faut les analyser avant d’agir.
En quoi consiste un remboursement anticipé chez CACF ?
Le remboursement anticipé chez CACF repose sur un principe simple. Vous remboursez tout ou partie du capital restant dû avant la date prévue. Cette opération concerne les prêts personnels, auto ou travaux, mais aussi certains crédits renouvelables. Le remboursement total met fin au contrat. À l’inverse, le remboursement partiel réduit uniquement le capital restant.
Dans les faits, CACF calcule un montant exact appelé décompte anticipé. Ce document inclut le capital restant, les intérêts courus et parfois une indemnité. Une fois le paiement effectué, l’organisme met à jour votre situation. Le crédit disparaît totalement ou s’adapte selon le montant versé.
Prenons un exemple concret. Un crédit de 15 000 € sur 60 mois au taux de 4,8 % génère environ 1 900 € d’intérêts. Si vous remboursez après 24 mois, vous évitez près de 900 € d’intérêts restants. Cette économie explique l’intérêt du remboursement anticipé chez CACF.
De plus, cette opération reste différente d’un rachat de crédit. Vous conservez le même organisme, et donc les mêmes conditions générales. Ainsi, la démarche reste plus rapide et moins coûteuse.
Quels sont les avantages financiers et stratégiques ?
Rembourser un crédit chez CACF avant son terme améliore immédiatement votre situation. D’abord, vous réduisez le coût total du crédit. Ensuite, vous diminuez votre taux d’endettement. Cette baisse facilite l’accès à un futur financement immobilier ou professionnel.
Par ailleurs, votre budget mensuel devient plus flexible. Vous libérez une mensualité qui pouvait atteindre 200 € à 600 € selon le crédit. Cette marge permet d’épargner ou d’investir. De nombreux emprunteurs utilisent cette stratégie pour préparer un projet immobilier.
Un autre avantage concerne la gestion du risque. Moins de dettes signifie moins d’exposition aux imprévus. En cas de baisse de revenus, votre situation reste plus stable. Cette sécurité rassure les profils prudents.
Voici une comparaison claire :
| Situation | Mensualité | Coût total | Durée restante |
|---|---|---|---|
| Sans remboursement | 320 € | 18 900 € | 36 mois |
| Avec remboursement partiel | 220 € | 17 200 € | 36 mois |
| Avec remboursement total | 0 € | 17 000 € | 0 mois |
Ainsi, CACF offre une solution efficace pour optimiser votre crédit.
Quelles indemnités prévoir selon votre contrat ?
Le remboursement anticipé chez CACF peut entraîner des indemnités, et celles-ci restent encadrées par la loi. Leur objectif est de compenser la perte d’intérêts pour l’organisme. Toutefois, leur montant reste plafonné.
Deux cas principaux existent :
- 1 % du capital restant si la durée dépasse 12 mois ;
- 0,5 % si la durée restante est inférieure à 12 mois.
Prenons un cas précis. Si votre capital restant est de 8 000 € et qu’il reste 18 mois, l’indemnité maximale sera de 80 €. Ce montant reste limité, et il ne dépasse jamais les intérêts restants.
Cependant, certaines situations suppriment totalement ces frais. Les crédits renouvelables permettent souvent un remboursement libre. De même, certains contrats promotionnels proposés par CACF direct intègrent une exonération d’indemnité.
Il devient donc essentiel de vérifier ces éléments via cacf mon compte en ligne. Cette étape évite toute mauvaise surprise.
Quels types de crédits CACF sont concernés ?
Tous les produits de CACF n’impliquent pas les mêmes conditions. Les prêts personnels classiques autorisent un remboursement anticipé standard. Les crédits auto et travaux suivent une logique similaire. Toutefois, leurs conditions peuvent varier selon la durée et le montant initial.
En revanche, les crédits renouvelables offrent une grande flexibilité. Vous pouvez rembourser librement sans pénalité. Ensuite, le capital redevient disponible. Cette particularité attire les profils souhaitant garder une réserve financière.
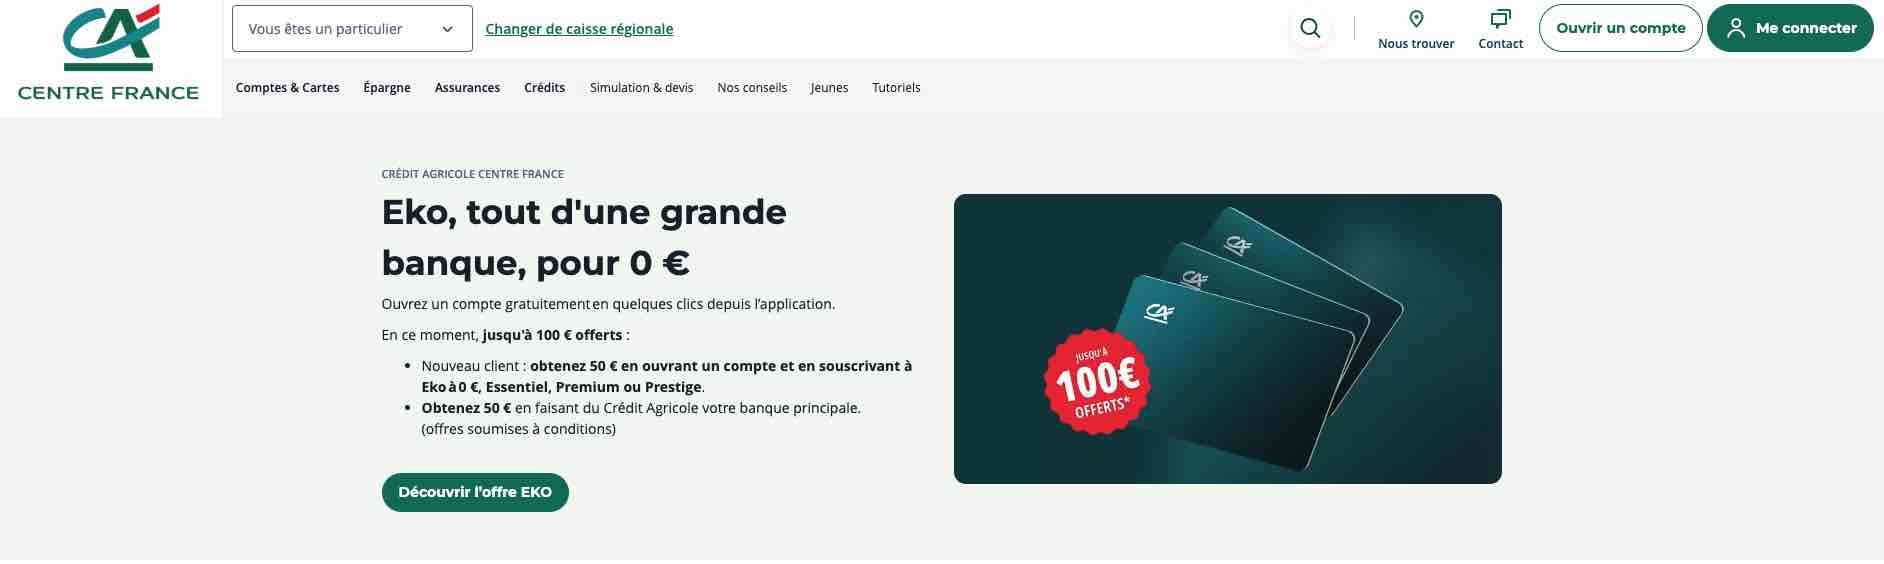
Du côté de CACF centre france, les contrats incluent souvent des outils digitaux. Vous pouvez consulter vos informations en temps réel. Cette transparence facilite la prise de décision.
Enfin, les contrats récents proposent parfois des options avancées. Par exemple, vous pouvez moduler vos mensualités ou effectuer des remboursements ponctuels. Ces fonctionnalités rendent le remboursement anticipé encore plus accessible.
CACF : quelles démarches suivre pour rembourser votre crédit ?
CACF impose une procédure claire pour rembourser un crédit par anticipation. Chaque étape doit être respectée pour éviter les erreurs. Une bonne organisation permet de gagner du temps et d’éviter les retards.
Comment préparer efficacement votre demande ?
Avant toute action, connectez-vous à cacf mon compte. Cette étape reste indispensable pour accéder à votre situation financière. Vous devez consulter le capital restant dû et vérifier votre échéancier.
Ensuite, demandez un décompte anticipé. Ce document officiel précise le montant exact à régler. Il inclut le capital, les intérêts et les éventuelles indemnités. Sans ce document, le remboursement peut être incorrect.
Vous devez également définir votre stratégie. Un remboursement total supprime le crédit. Un remboursement partiel réduit vos mensualités ou la durée. Ce choix dépend de votre objectif.
Prenons un cas réel. Un emprunteur avec 12 000 € restants choisit de rembourser 5 000 €. Sa mensualité passe de 300 € à 180 €. Cette réduction améliore son budget immédiatement.
Comment utiliser CACF mon compte en ligne ?
L’espace cacf mon compte en ligne centralise toutes les informations utiles. Vous pouvez consulter vos documents, suivre vos paiements et télécharger votre contrat. Cette interface simplifie la gestion quotidienne.
De plus, CACF propose des outils de simulation. Vous pouvez estimer le coût d’un remboursement anticipé en quelques clics. Ces simulateurs affichent les économies réalisées. Ils permettent de comparer plusieurs scénarios.
Voici les fonctionnalités principales :
| Fonction | Utilité |
|---|---|
| Consultation du capital | Suivre le montant restant |
| Téléchargement du contrat | Vérifier les conditions |
| Simulation | Estimer les économies |
| Historique | Suivre les paiements |
Grâce à ces outils, CACF améliore la transparence. Vous prenez des décisions éclairées et rapides.
Comment contacter CACF pour finaliser la procédure ?
Une fois votre décision prise, vous devez contacter CACF. Plusieurs canaux restent disponibles. L’espace client constitue la méthode la plus rapide. Vous pouvez aussi appeler un conseiller ou envoyer un courrier.
Le service client traite les demandes sous 3 à 10 jours ouvrés. Ce délai dépend du volume de demandes. Une fois le paiement reçu, CACF confirme la mise à jour du contrat.
Les coordonnées varient selon votre contrat. En général, vous pouvez contacter :
- un conseiller via cacf direct ;
- un service régional comme cacf centre france ;
- un support en ligne accessible 24h/24.
Cette diversité facilite la communication. Vous choisissez le canal adapté à votre situation.
Quels délais et points de vigilance respecter ?
Le remboursement anticipé chez CACF exige de la rigueur. Une erreur de montant peut retarder la procédure. Il faut toujours utiliser le décompte officiel. Ce document garantit un paiement exact.
Les délais restent généralement courts. Une demande traitée rapidement permet une clôture en moins de 10 jours. Toutefois, un retard peut survenir si les informations sont incorrectes.
Il faut également vérifier la confirmation finale. Ce document prouve que le crédit est soldé. Sans cette preuve, un litige peut apparaître.
Enfin, conservez tous vos justificatifs. Ils incluent le décompte, le paiement et la confirmation. Cette précaution sécurise votre démarche.
En résumé opérationnel :
| Étape | Délai moyen |
|---|---|
| Demande de décompte | 24 à 72 heures |
| Paiement | immédiat |
| Traitement | 3 à 10 jours |
| Confirmation | sous 7 jours |
Ainsi, CACF propose un processus clair et accessible. Une bonne préparation permet d’éviter toute difficulté.
Une décision stratégique pour alléger vos finances
Rembourser un crédit chez CACF avant son terme représente un choix stratégique et souvent rentable. Vous réduisez vos charges, vous diminuez les intérêts, et vous améliorez votre capacité d’emprunt. Cette opération reste accessible, mais elle demande une préparation rigoureuse et une bonne compréhension des conditions.
D’un côté, les outils comme cacf mon compte simplifient chaque étape. De l’autre, les conseillers accompagnent les emprunteurs dans leurs décisions. En prenant le temps d’analyser votre situation, vous évitez les frais inutiles et vous maximisez vos économies. Chaque détail compte, et une simple vérification peut faire la différence. Finalement, un remboursement anticipé bien réalisé transforme votre gestion financière et vous offre plus de liberté au quotidien.